Расчет долговой нагрузки не сводится к простой проверке данных. МФО Бериберу оценивает сумму для заемщика комплексно. Ключевым инструментом здесь выступает показатель долговой нагрузки. Этот индикатор отражает способность клиента погасить долг.
- Кредитор сопоставляет все будущие платежи с потенциальным доходом.
- МФО важно количество свободных средств, которыми может распорядиться заемщик.
- Высокая нагрузка формирует зону повышенного риска.
- Заемщик с большим объемом обязательств уязвим. Любое финансовое потрясение ведет к долгам и просрочкам.
Ключевые обязательства
От МФО требуется учет этого параметра. Кредитор устанавливает лимиты. Механика работает напрямую. Чем выше долговая нагрузка, тем больше риск выдачи средств заемщику. Это делает переводы некоторым клиентам невыгодными. Клиент с высокой долговой нагрузкой рискует не получить одобрение. Превышение порога ведет к автоматическому отказу. Скоринговая модель не пропустит такую анкету.
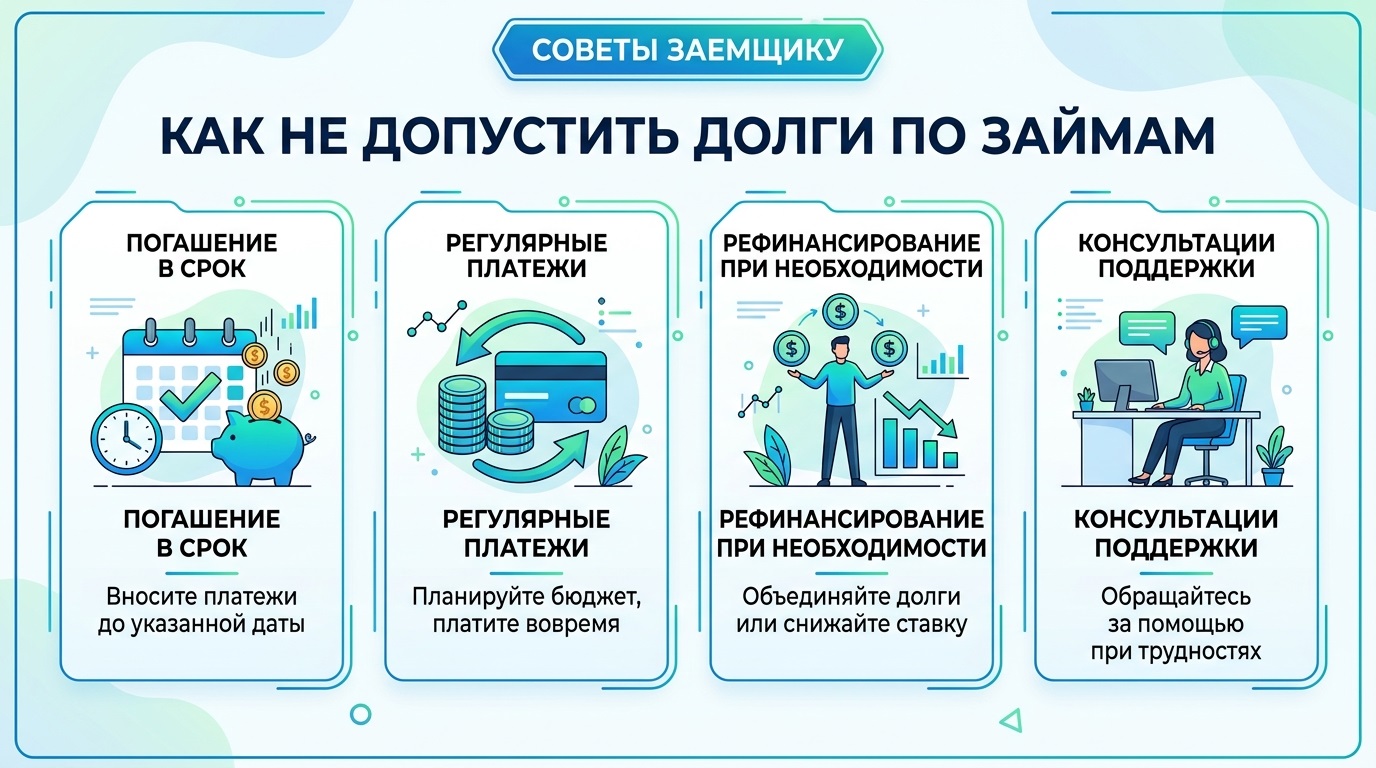
В расчет принимаются все данные.
- Сюда входит классическая ипотека.
- Учитываются потребительские ссуды и автокредиты.
- Отдельная и важная категория — кредитные карты. Многие заемщики считают, что неиспользуемый лимит не имеет значения. Организации мыслят иначе.
- Лимит по карте учитывается, как потенциальное обязательство.
Кредитор закладывает минимальный платеж от всей одобренной суммы.
Наличие активного займа в других МФО также оказывает влияние на проверку. Микрозаймы меняют реальную картину долговой нагрузки. Сервис может оценить множество взятых микрокредитов, как повышенную нагрузку. Активное обращение в микрофинансовые организации сигнализирует о нехватке средств. Это явление называется кредитным голодом.
Особенности расчета
Расчет долговой нагрузки имеет множество скрытых нюансов. Заемщики часто забывают про алименты. Судебные приставы могут удерживать часть дохода. Эти удержания система тоже посчитает, как обязательный платеж. Поручительство по чужому кредиту тоже идет в зачет.
Перед подачей заявки нужно провести аудит своих обязательств. Самым простым шагом станет закрытие ненужных кредитных карт. Закрытие долгов восстанавливает платежеспособность. Но нужно помнить про задержки обновления данных. Бюро кредитных историй получает информацию не моментально. Процесс может занять до двух недель. Рефинансирование старых долгов тоже дает хороший эффект. Объединение нескольких микрокредитов в один уменьшает общую сумму платежа. Нагрузка падает. Но этот инструмент работает только при отсутствии просрочек.
Поведенческий фактор играет не меньшую роль. Высокая долговая нагрузка меняет психологию заемщика. Человек начинает испытывать хронический стресс. Это часто приводит к импульсивным финансовым решениям. Клиент может взять новый заем, чтобы перекрыть старый. Возникает долговая спираль. Системные алгоритмы умеют считывать подобные вещи. Заявка от человека в долговой спирали будет отклонена. Это может случиться даже при хорошей платежеспособности клиента. Важно взвешивать риски и не допускать множества долгов.
Контроль показателя долговой нагрузки остается базовым условием рынка. Финансовая дисциплина формирует доступность микрокредитных продуктов. МФО не выдают средства людям с огромным количеством долгов. Эпоха агрессивного кредитования осталась в прошлом. Теперь на первый план выходит риск-менеджмент. Понимание механики долговой нагрузки дает заемщику реальное преимущество. Осознанный подход к собственным долгам гарантирует одобрение заявки.
Рынок становится более зрелым и требовательным. МФО не принимают субъективных решений. Все основано на статистике и алгоритмах. Долговая нагрузка остается главным фильтром. Этот фильтр отделяет ненадежных заемщиков. Он защищает и организацию, и самого клиента от непосильных обязательств.